Konklusjon
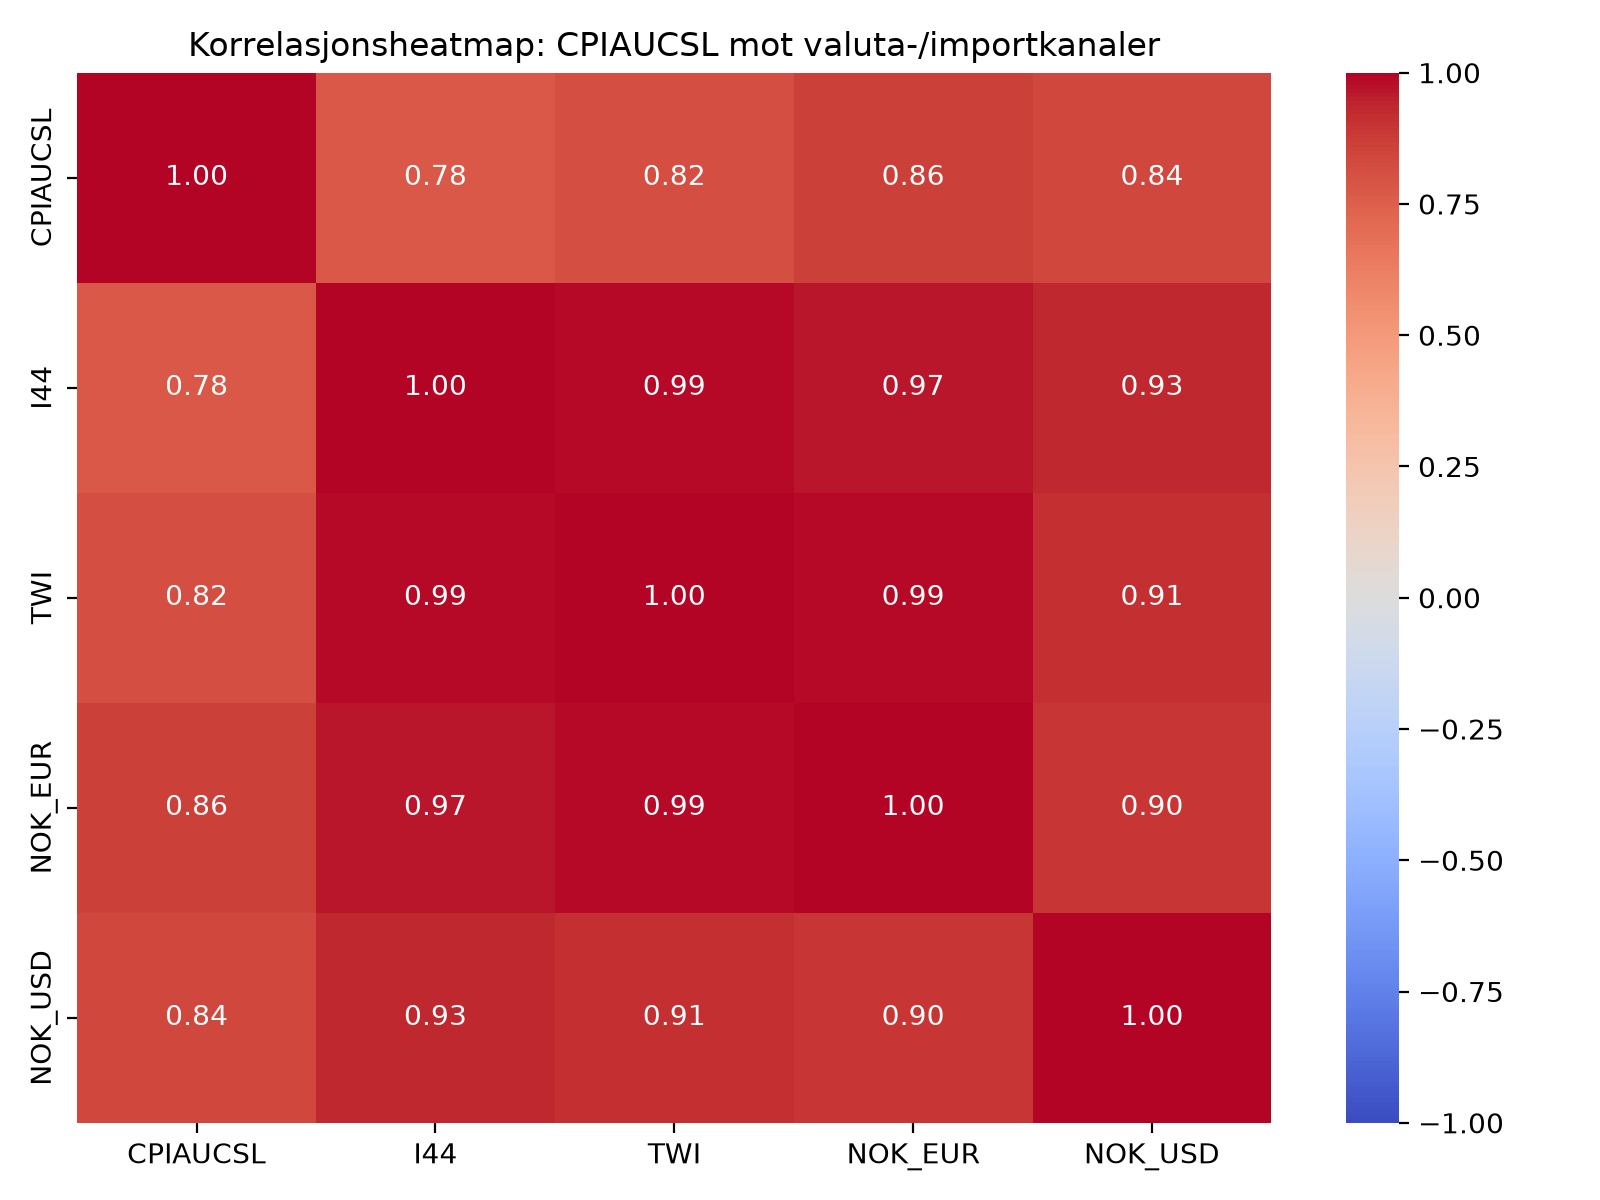
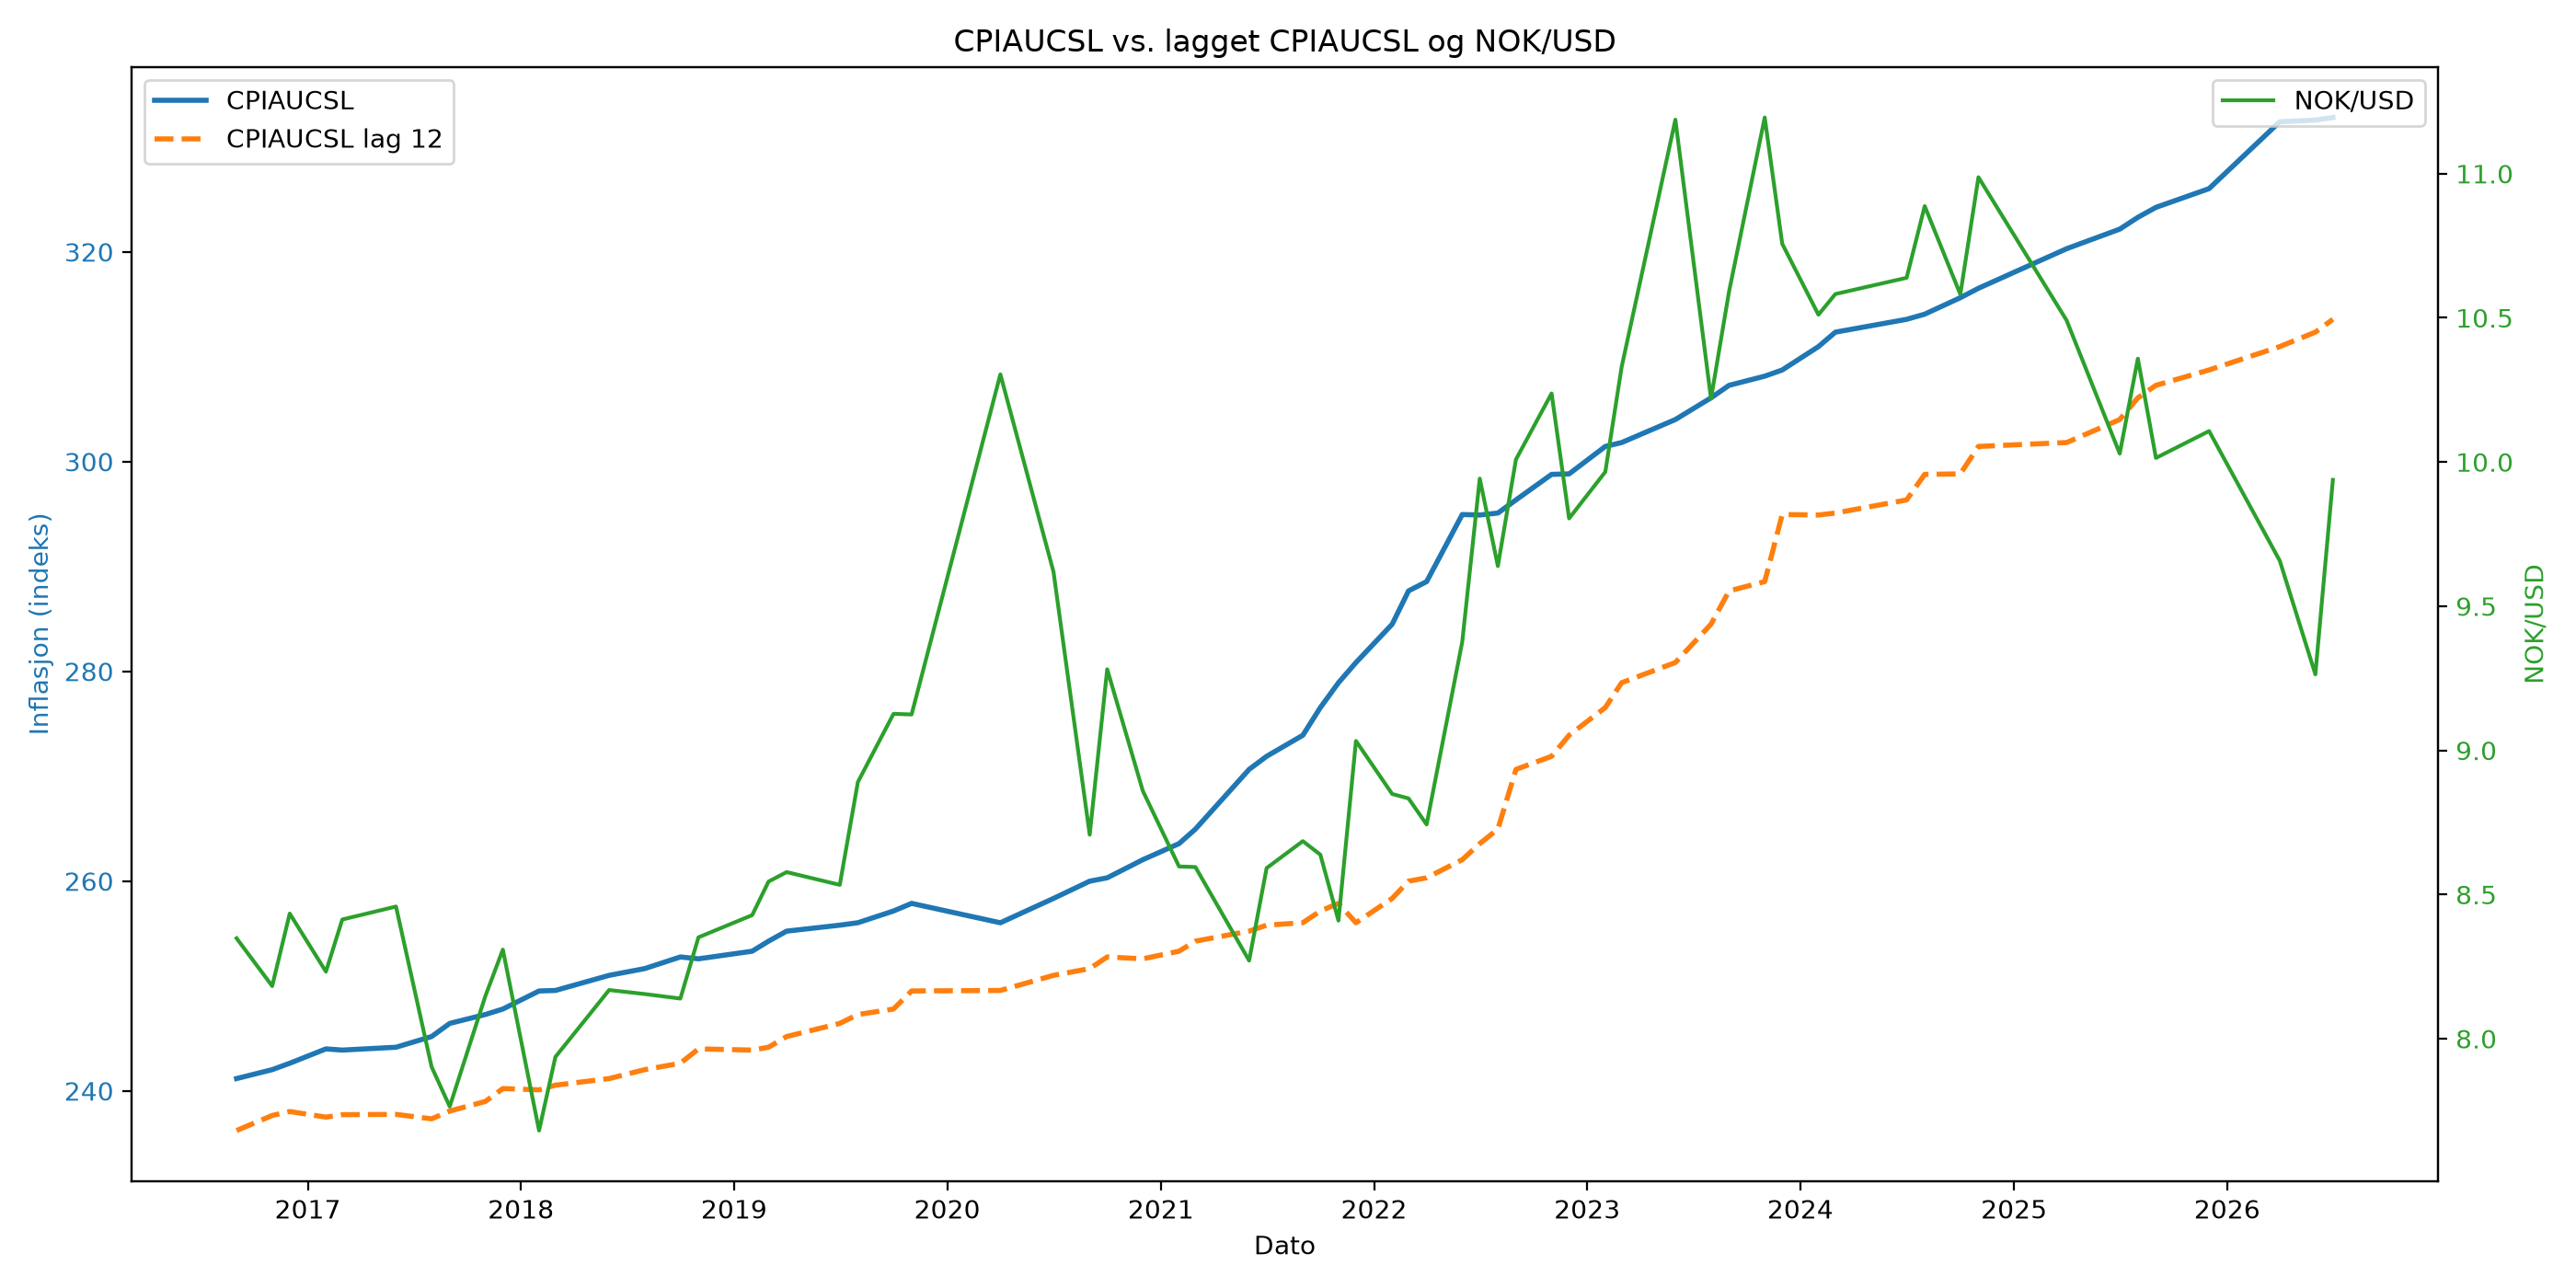
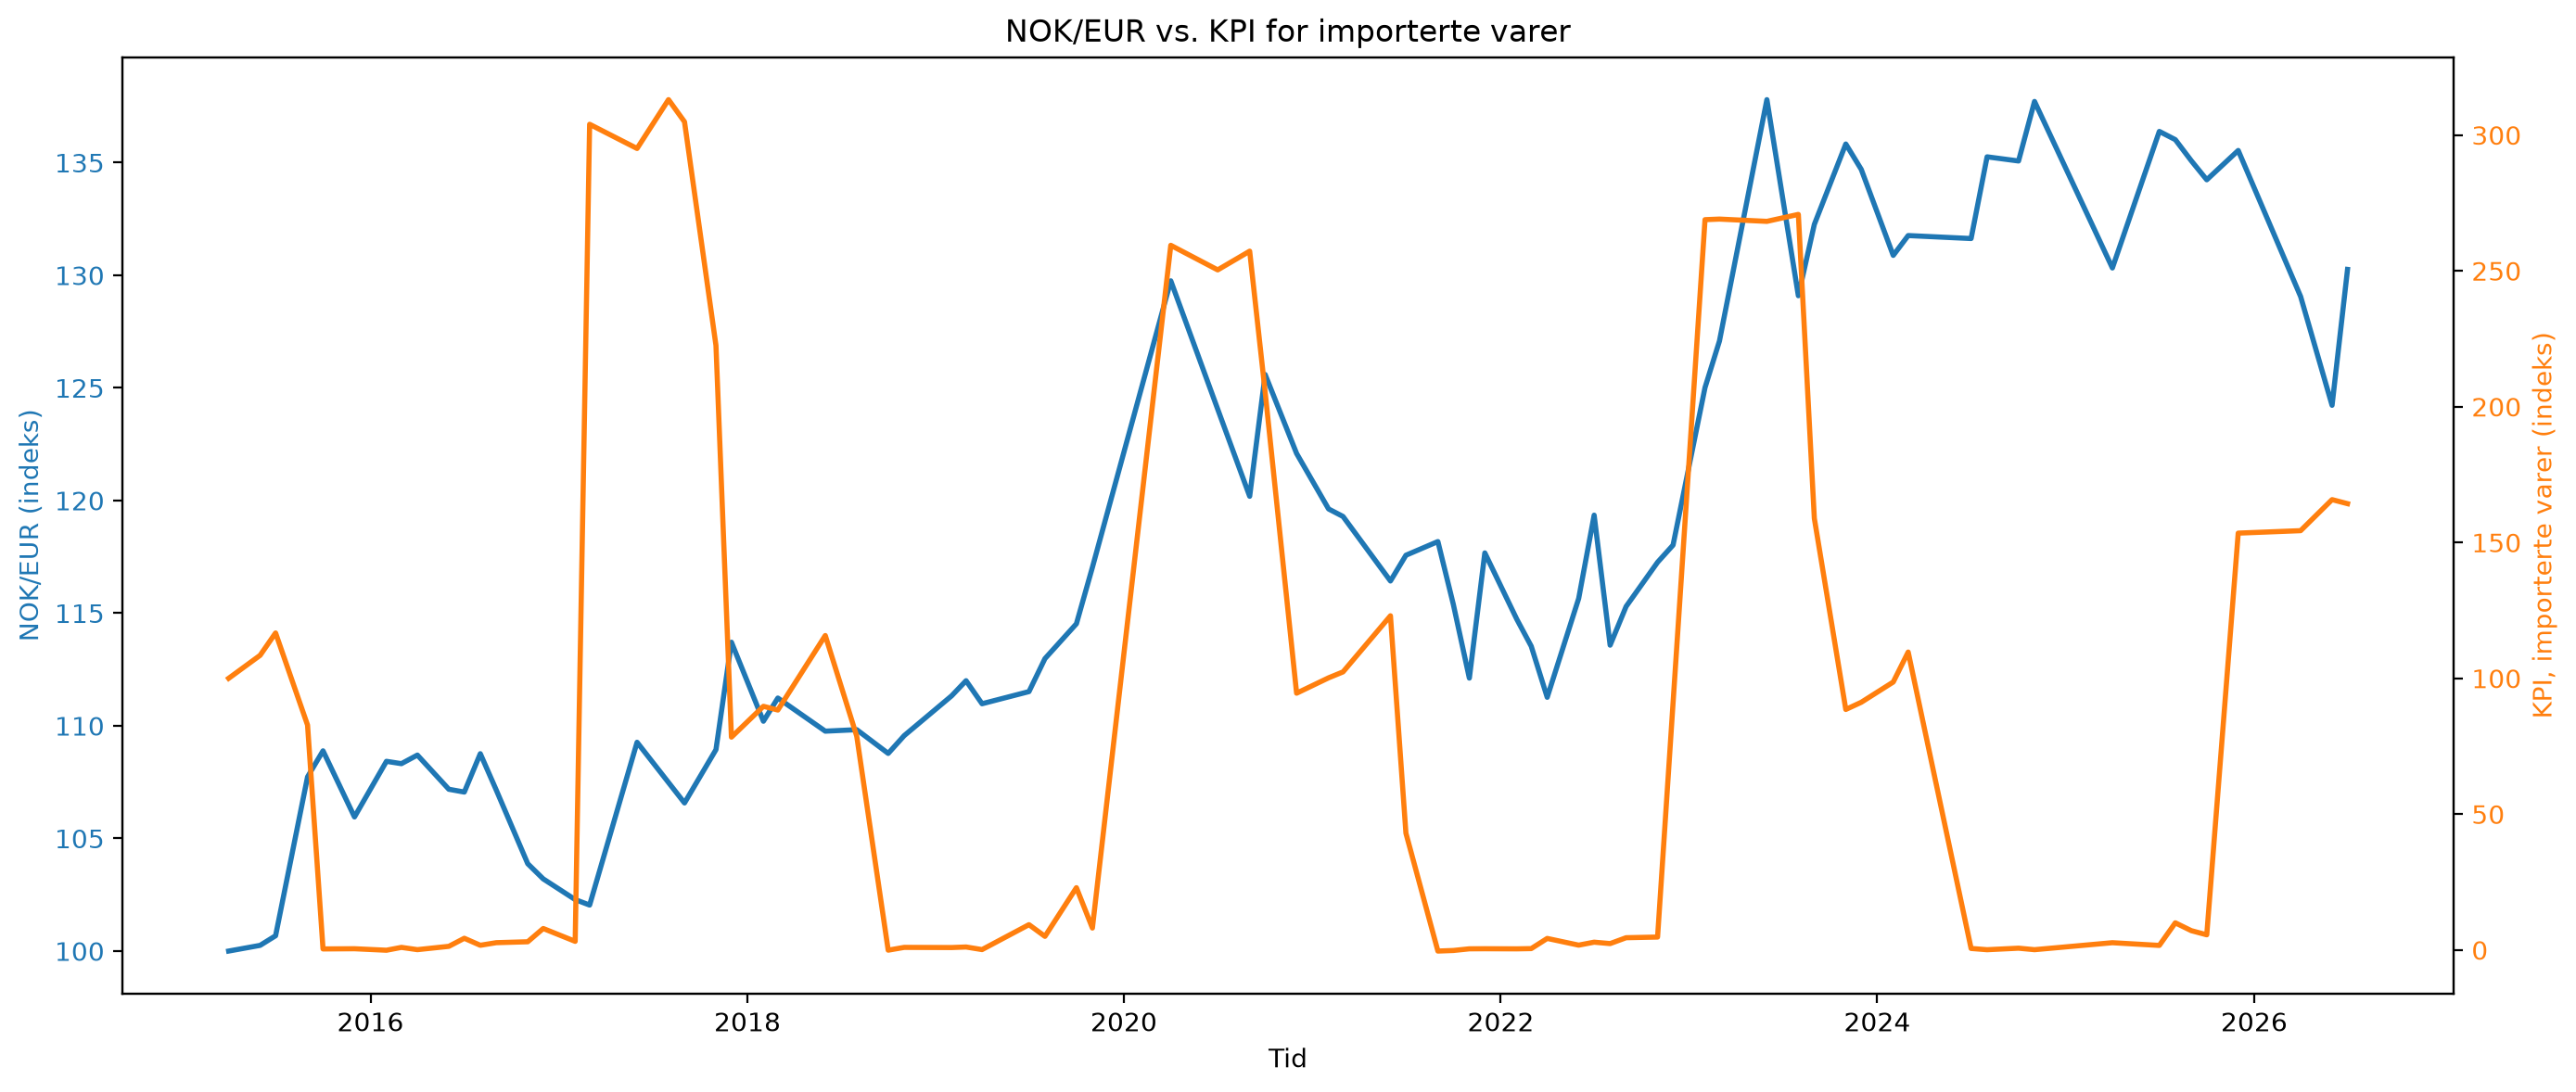
Empiriske resultater fra denne analysen peker i retning av at valutakursendringer og importprispress kan utgjøre en viktig og plausibel kanal i inflasjonsdynamikken. Sammenhengen er tydelig i det analyserte datamaterialet: NOK/EUR korrelerer med omtrent 0,89, TWI med 0,86, NOK/USD med 0,86 og I44 med 0,84. TWI står for Trade-weighted index, et handelsveid valutakursindeks som måler kroneverdien mot en korg av viktige handelspartnere. I44 er et importveid indeks som fanger opp pris- og valutapåvirkning på import. Når vi ser på laggede korrelasjoner for NOK/USD, blir sammenhengen mest tydelig med forsinkelse, med toppverdier rundt 0,58 ved 12-måneders lag. En enkel pass-through-modell viser også en statistisk signifikant sammenheng mellom endring i NOK/USD og senere prisvekst, med p-verdi rundt 0,002 og t-verdi på omtrent -3,18.
Det er likevel viktig å være tydelig på hva analysen faktisk kan støtte. Dette er ikke et endelig kausalbevis for norsk inflasjon, og andre forklaringer som energi, lønn, renter, boligmarked og intern etterspørsel kan fortsatt være helt sentrale. Det som analysen viser, er at valutakanalen er en realistisk og empirisk relevant mekanisme som bør inngå i vurderingen av inflasjonsdynamikken i Norge. I en liten, importavhengig økonomi er dette ikke ulogisk. Det er snarere forventet at svekkelse av kronen kan føre til høyere importkostnader og deretter påvirke prisnivået med en viss forsinkelse. Den mest presise konklusjonen er derfor ikke at valuta er den eneste årsaken, men at valutakursendringer og importprispress er en tydelig og relevant kandidat for å forklare en del av prisveksten.
Analyseformål
Formålet med denne analysen er å undersøke om endringer i valutakursen, gjennom importprisoverføring, kan forklare en del av utviklingen i norsk inflasjon. Her brukes CPIAUCSL som en amerikansk inflasjonsindikator, det vil si et mål på global/amerikansk prispress, ikke som et direkte mål for norsk inflasjon. Spesielt undersøkes om valutaendringer har en tydelig og målbar sammenheng med inflasjonspress etter en forsinkelse som er konsistent med pass-through i praksis.
Metode
Analysen bygger på en transparent og gjenprøvbar kombinasjon av tidsserieanalyser og regresjonsmodeller.
Datagrunnlag
- FRED: CPIAUCSL som amerikansk inflasjonsbenchmark (CPIAUCSL = Consumer Price Index for All Urban Consumers i USA; brukt som indikator på global/amerikansk prispress, ikke som norsk inflasjonsmål)
- Norges Bank: NOK_EUR, NOK_USD, TWI og I44
- SSB: KPI-baserte serier og importrelaterte prisindikatorer
- Frekvens: månedlig
- Periode: så langt tilgjengelig, med fokus på en stabil periode som dekker flere inflasjons-sykluser
Empirisk design
- Datamaterialet ble samlet og slått sammen i én tidsserie med månedlig frekvens.
- Inflasjon ble beregnet som endring over 12 måneder, og valutavariabler ble analysert som månedlige og 12-måneders endringer.
- Korrelasjonsmatriser ble beregnet for å identifisere de sterkeste kandidatene.
- Laggede korrelasjoner ble beregnet for å undersøke om sammenhengen kommer med forsinkelse.
- En enkel pass-through-regresjon ble estimert for å teste om endring i valutakurs har statistisk signifikant forklaringskraft for senere inflasjon.
Begrepsavklaringer
- TWI = Trade-weighted index: et handelsveid valutakursindeks som måler kroneverdien mot en korg av viktige handelspartnere.
- I44 = importveid indeks fra Norges Bank.
- NOK/EUR = kronekursen mot euro.
- NOK/USD = kronekursen mot dollar.
- CPIAUCSL = US Consumer Price Index, brukt som amerikansk inflasjonsindikator i analysen for å undersøke sammenhengen mellom global prisvekst og norsk valutapass-through.
Empiriske resultater
1. Korrelation med inflasjonsmålet
Korrelationer med den amerikanske inflasjonsindikatoren CPIAUCSL viser tydelig at valutakanalen er blant de sterkeste kandidatene:
| Variabel | Korrelation |
|---|---|
| NOK/EUR | 0,894 |
| TWI | 0,860 |
| NOK/USD | 0,859 |
| I44 | 0,839 |
Dette er konsistent med en økonomisk mekanisme der norsk krone svekkes, importpriser øker, og dette overføres til konsumprisvekst.
2. Laggede korrelasjoner
For NOK/USD er sammenhengen størst med senere lag. Den høyeste korrelasjonen ligger rundt lag 12 med verdi 0,576. Dette er viktig, fordi det matcher en realistisk prisoverføringstid: kontrakter, lansering, lager og markedsjusteringer tar tid.
3. Pass-through-regresjon
En enkel modell med 12-måneders lag ga følgende resultat:
| Parameter | Verdi |
|---|---|
| Koefisient | -0,0556 |
| p-verdi | 0,00197 |
| t-verdi | -3,18 |
| R² | 0,0927 |
Selv om R² ikke er høyt nok til å forklare all inflasjon, er resultatet statistisk signifikant og støtter hypotesen om at endring i valutakursen har forklaringskraft for senere inflasjon. Dette er ikke alene nok til å identifisere en eksklusiv årsak, men det er et tydelig signal om en viktig transmitteringskanal.
Hvordan dette skal tolkes
Det empiriske materialet peker mot at valutakursendringer kan være en viktig inflasjonskanal, særlig for importavhengige varer og varer med høy importandel. Samtidig bør dette leses som en del av en større modell, ikke som en totalforklaring.
Andre forklaringer kan fortsatt være relevante:
- energi- og kraftpriser
- lønnsvekst og arbeidsmarked
- renter og finansielle betingelser
- intern etterspørsel og boligmarked
- globale råvareprisendringer
Det som er empirisk godt dokumentert i denne analysen er at valutakanalen er en viktig og målbar mekanisme. Det som ikke er bevist, er at denne kanalen ekskluderer alle andre forklaringer.
Robusthetsvurdering
For en vitenskapelig og gjenprøvbar analyse er det nødvendig å være tydelig om begrensningene.
- Korrelation viser sammenheng, ikke kausalitet.
- Laggede korrelasjoner er et viktig ekstra signal, men ikke et fullstendig kausalbevis.
- Pass-through-modellen er enkel og bør utvides med flere kontrollvariabler.
- Flere modeller bør testes, inkludert distributed lag-modeller, VAR/VECM eller lokale projeksjoner.
Dette er en nødvendig og velbegrunnet måte å gjøre en seriøs analyse på. Resultatet kan styrkes med videre robusthetskontroller, men det er allerede nok til å peke på en viktig mekanisme.
Grafiske illustrasjoner